

Trzeci kwartał 2026 r. przyniósł na rynku wtórnym mieszkań wyraźne rozwarstwienie. Warszawa zanotowała najmocniejszy kwartalny wzrost cen w gronie analizowanych miast, a Łódź jako jedyna notuje spadek zarówno w skali kwartału, jak i roku. Jednocześnie mieszkania sprzedają się dłużej, a kupujący coraz częściej wybierają mniejsze lokale. Na rynku kredytów hipotecznych popyt wciąż rośnie rok do roku, ale wyraźnie traci impet.
Coraz droższa Warszawa, Łódź traci na wartości
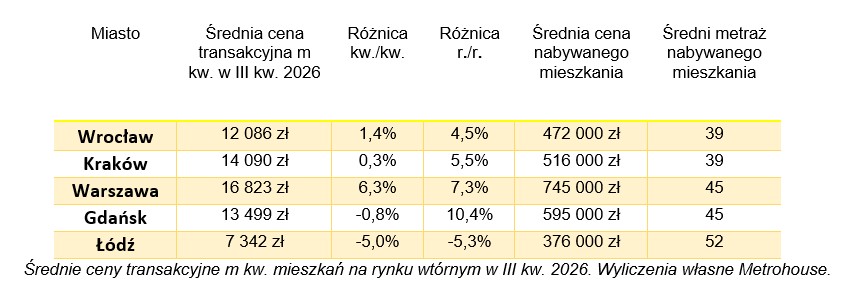
Pierwsze dane raportu Barometr Metrohouse i Credipass z transakcji dokonywanych przez pośredników Metrohouse w największych miastach Polski pokazują, że rynek przestał poruszać się w jednym kierunku. Najmocniej drożała stolica: średnia cena metra kwadratowego w aktach notarialnych wyniosła tu 16 823 zł – o 6,3 proc. więcej niż w II kw. i o 7,3 proc. więcej niż przed rokiem. Niewielki wzrost odnotowano we Wrocławiu (12 086 zł, +1,4 proc.), a w Krakowie ceny praktycznie się nie zmieniły (14 090 zł, +0,3 proc.). W Gdańsku średnia obniżyła się nieznacznie, do 13 499 zł (-0,8 proc.), choć w ujęciu rocznym to wciąż miasto z najwyższą dynamiką – ceny są tam o 10,4 proc. wyższe niż w III kw. 2025 r.
– Na tle pozostałych rynków wyróżnia się Łódź. Średnia cena transakcyjna spadła tam do 7 342 zł za m kw., czyli o 5 proc. w porównaniu z poprzednim kwartałem i o 5,3 proc. rok do roku. To jedyne z analizowanych miast, w którym kupujący płacą dziś mniej niż przed rokiem. W pozostałych ośrodkach roczne wzrosty mieszczą się w przedziale od 4,5 proc. (Wrocław) do 10,4 proc. (Gdańsk), mówi Marcin Jańczuk, ekspert Metrohouse, współautor raportu Barometr Metrohouse i Credipass. Obraz rynku to więc konsekwentne przesuwanie się cen w górę – z wyraźnymi wyjątkami.
Wysokie ceny metra kwadratowego coraz mocniej wpływają na wybory kupujących. W Krakowie i Wrocławiu średni metraż nabywanego mieszkania spadł do ok. 39 m kw., a w Warszawie – do niespełna 45 m kw. W stolicy 27 proc. transakcji dotyczyło lokali o powierzchni 20–35 m kw., podczas gdy przed rokiem było to 17 proc. W pozostałych analizowanych miastach najczęściej kupowano mieszkania 35–50 m kw. (37 proc. transakcji). Kupujący nie rezygnują więc z zakupu, ale dopasowują metraż do budżetu.
Rynek potrzebuje też więcej czasu na domknięcie transakcji. Średni czas sprzedaży mieszkania w Warszawie wydłużył się do 129 dni – to o ponad 3 tygodnie dłużej niż przed rokiem. W grupie pięciu największych miast wzrósł ze 103 do 113 dni.
Coraz droższa Warszawa, Łódź traci na wartości
III kwartał 2026 r. pokazał, że rynek kredytów hipotecznych nie stracił aktywności, ale wyraźnie zwolnił po bardzo mocnym początku roku. Dane BIK nadal pokazują wzrost popytu rok do roku, jednak jego dynamika słabnie. W lipcu wartość zapytań była wyższa o 22,0 proc. r/r, a w sierpniu już o 9,3 proc. r/r. To nadal dobry wynik, ale daleki od marcowego boomu. Jednocześnie wysokie ceny nieruchomości powodują, że lepsza zdolność kredytowa nie zawsze oznacza łatwiejszy zakup. Często oznacza po prostu wyższą kwotę potrzebnego kredytu.
– Rynek nie zgasł, tylko przestał działać na emocjach. Klienci nadal wracają do banków, ale częściej liczą różne scenariusze: kredyt zmienny, stały, refinansowanie albo odłożenie decyzji. Coraz częściej w rozmowach z klientami widać też, że decyzja kredytowa nie zależy już wyłącznie od raty, ale również od poczucia bezpieczeństwa i oceny sytuacji geopolitycznej. Dziś sama niższa rata nie wystarczy. Trzeba policzyć cały koszt finansowania i dobrze wybrać moment rozpoczęcia procesu – komentuje Andrzej Łukaszewski, ekspert finansowy Credipass i współautor raportu Barometr.